Cómo planificar tus finanzas personales si eres trabajador independiente
Ser trabajador independiente puede sentirse liberador: eliges tus proyectos, manejas tus horarios y diseñas tu propio camino. Pero también implica un gran reto: no tienes un sueldo fijo garantizado, ni prestaciones, ni alguien que gestione tu jubilación o tu seguro médico.
Por eso, planificar tus finanzas personales no es opcional, es una herramienta de supervivencia y crecimiento. Con una buena estrategia puedes transformar la incertidumbre en estabilidad y usar tu libertad laboral como ventaja, no como fuente de angustia.
Primer paso: conocer tu realidad financiera actual
Antes de planificar, necesitas claridad. El mayor error es tomar decisiones a ciegas. Tu objetivo es saber exactamente cuánto entra, cuánto sale y en qué se va tu dinero cada mes.
Empieza por dos registros básicos:
- Ingresos reales: anota todo lo que cobras por proyectos, servicios, comisiones o ventas, indicando fechas y montos.
- Gastos mensuales: separa lo personal (alquiler, comida, transporte) de lo profesional (herramientas, internet, publicidad).
Haz este registro, al menos, durante uno o dos meses. Si ya tienes movimientos bancarios anteriores, revisa los últimos tres a seis meses para obtener un promedio. Te dará una visión honesta de tu situación.
Esta fotografía inicial es la base para todo lo que viene después: presupuesto, ahorros, inversiones y decisiones estratégicas sobre tu trabajo.
Construye un presupuesto adaptado a ingresos variables
Como independiente, tus ingresos cambian mes a mes. Por eso, copiar el típico presupuesto de sueldo fijo no funciona. Necesitas un sistema que respete esa variabilidad y te permita mantener estabilidad.
Una forma práctica es diseñar tu presupuesto con tres ideas clave:
| Concepto | Descripción | Objetivo |
|---|---|---|
| Gastos fijos esenciales | Vivienda, comida básica, servicios, transporte mínimo | Cubrir tu nivel de vida más básico |
| Gastos variables y de estilo de vida | Restaurantes, ocio, compras no esenciales | Disfrutar sin poner en riesgo tu estabilidad |
| Ahorro e inversión | Fondo de emergencia, jubilación, metas personales | Generar seguridad y futuro financiero |
Una regla simple es usar un porcentaje de tus ingresos promedio. Puedes orientarte con esta idea:
- Entre 50 % y 60 % para gastos fijos esenciales.
- Entre 10 % y 20 % para gastos variables y ocio.
- Entre 20 % y 30 % para ahorro, inversión y objetivos financieros.
No se trata de números rígidos, sino de un punto de partida. Ajusta estos porcentajes según tu realidad, pero procura que el ahorro siempre tenga un lugar en tu presupuesto, incluso si al principio el monto es pequeño.
Diseña y protege tu sueldo personal
Otro error frecuente es mezclar todo en una sola cuenta bancaria: tu dinero del negocio, tus gastos personales y tus ahorros. Esto genera confusión y sensación permanente de descontrol.
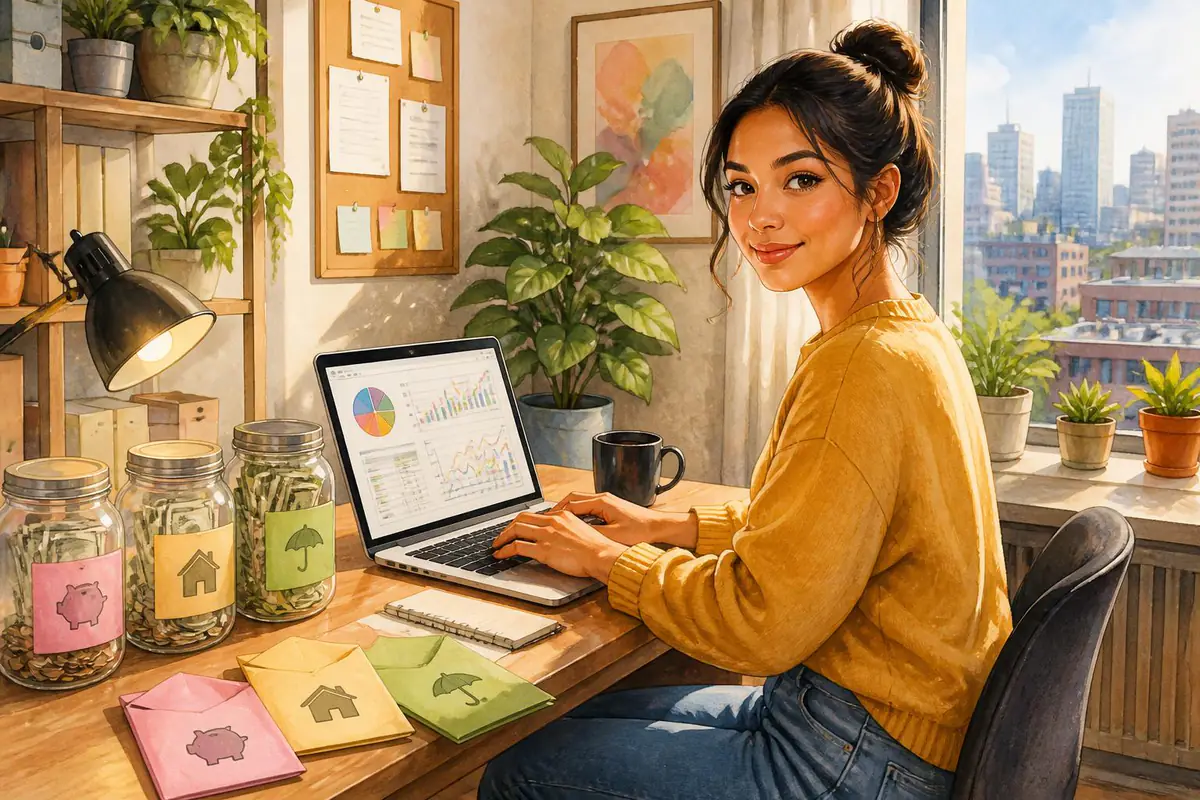
Una estrategia muy útil es crear tu propio sistema de cuentas separadas:
Primero, abre al menos dos cuentas: una cuenta para ingresos del trabajo independiente y otra para tu uso personal diario. En la cuenta de ingreso entra todo lo que cobras de clientes o proyectos. Esa es la cuenta de tu “negocio”.
Luego, cada mes define un monto que será tu “sueldo personal”, basado en tu promedio de ingresos y tu presupuesto. Transfiere ese sueldo desde la cuenta de negocios a tu cuenta personal, en una fecha fija del mes. Así, te pagas como si fueras tu propio empleador.
Esto tiene dos ventajas: te obliga a respetar un ingreso mensual estable y te permite ver con claridad qué tan rentable es tu actividad profesional. Si un mes ganas más, no necesitas gastarlo todo: puedes dejar una parte en la cuenta del negocio para compensar los meses más flojos.
Fondo de emergencia: tu red de seguridad
En la vida del trabajador independiente hay meses muy buenos y meses en los que casi no entra dinero. Para evitar el estrés constante y las decisiones desesperadas, necesitas un fondo de emergencia.
La meta ideal es ahorrar entre tres y seis meses de gastos básicos mensuales. Si tus gastos esenciales son 800 al mes, tu objetivo será tener entre 2.400 y 4.800 apartados solo para emergencias.
No es necesario alcanzar esa cifra de inmediato. Empieza con un objetivo pequeño y concreto: por ejemplo, reunir el equivalente a un mes de gastos básicos. Después, ve sumando. Lo importante es que este fondo esté en una cuenta separada, fácil de usar, pero que no mezcles con tus gastos diarios.
Este fondo te dará tranquilidad ante situaciones como pérdida de un cliente, enfermedad, retrasos en pagos o una baja temporal de trabajo. Esa tranquilidad también te permite negociar mejor y no aceptar proyectos mal pagados por necesidad urgente.
Piensa en tu jubilación desde hoy
Cuando trabajas en relación de dependencia, alguien más suele aportar a tu jubilación. Como independiente, esa responsabilidad es tuya. Cuanto antes lo asumas, mejor.
Empieza definiendo un porcentaje de tus ingresos que destinarás a largo plazo. Aunque al principio sea poco, la clave es crear el hábito. Puedes usar productos de inversión, cuentas previsionales o instrumentos de ahorro a largo plazo disponibles en tu país.
La idea no es volverte experto en inversiones de la noche a la mañana, sino comprender que la jubilación es un proyecto financiero tan importante como pagar el alquiler. Con el tiempo, podrás aprender más, diversificar e incluso buscar asesoría profesional.
Gestiona los impuestos sin sorpresas
Los impuestos son una realidad inevitable. Muchos independientes esperan al final del año para pensar en ellos y terminan en crisis. Lo más saludable es planificarlos mes a mes.
Cada vez que recibas un pago, separa de inmediato un porcentaje estimado para impuestos en una cuenta independiente. Ese dinero no es tuyo, aunque esté a tu nombre; es del Estado. Verlo separado desde el principio evita el autoengaño.
Además, mantén registro de tus gastos deducibles: herramientas de trabajo, parte del internet, transporte laboral, cursos y formación profesional. Eso puede reducir tu carga impositiva y te obliga a tener tus finanzas ordenadas y comprobables.
Protege tu salud y tu capacidad de trabajar
Tu principal activo como trabajador independiente eres tú mismo: tu salud, tu energía y tu capacidad de producir. Si algo te sucede, tu ingreso puede verse afectado de forma directa.
Por eso tiene mucho sentido considerar seguros clave, como seguro de salud, seguro de incapacidad temporal o algún tipo de cobertura por accidentes. No son gastos “de lujo”, forman parte de una estrategia de protección básica.
Cuida también tu bienestar diario: descanso adecuado, horarios de trabajo razonables, pausas, ejercicio. Aunque no parezca un tema financiero, lo es: el agotamiento crónico, el estrés o la enfermedad terminan impactando tus ingresos.
Haz crecer tus ingresos de forma estratégica
La planificación financiera no solo trata de ahorrar y controlar gastos. También implica preguntarte cómo puedes aumentar tus ingresos de manera sostenible.
Algunas vías para lograrlo son:
- Subir gradualmente tus tarifas, a medida que aumentan tu experiencia y la calidad de tu trabajo.
- Diversificar servicios: ofrecer productos digitales, consultorías, paquetes de servicios o membresías.
- Invertir en formación que te permita acceder a clientes mejor remunerados.
Cada aumento de ingresos es una oportunidad para fortalecer tu estructura financiera: ampliar tu fondo de emergencia, aportar más a tu jubilación, invertir en tu crecimiento o acortar deudas más rápido. Evita que el aumento de ingresos se convierta solo en aumento de gastos.
Crea tu propio plan paso a paso
Si intentas cambiar todo a la vez, es fácil frustrarse. En lugar de eso, diseña un plan sencillo y gradual para los próximos tres a seis meses.
Por ejemplo:
- Mes 1: Registrar todos tus ingresos y gastos, y separar tu cuenta personal de la cuenta profesional.
- Mes 2: Definir tu presupuesto mensual y fijar un monto de “sueldo personal”.
- Mes 3: Comenzar a crear tu fondo de emergencia, aunque sea con pequeñas cantidades regulares.
- Mes 4: Separar un porcentaje para impuestos y revisar opciones para tu jubilación.
- Mes 5 y 6: Ajustar tu presupuesto, revisar tus tarifas y definir un plan de mejora de ingresos.
Lo más importante no es la perfección, sino la constancia. Cada paso te aleja del caos financiero y te acerca a una vida independiente más estable, libre y consciente.
Como trabajador independiente, planificar tus finanzas no limita tu libertad; la protege. Con orden, previsión y decisiones claras, puedes construir una realidad en la que tu trabajo no solo te apasione, sino que también te brinde seguridad, tranquilidad y futuro.