De deudor a inversor: guía básica para salir del círculo de la deuda
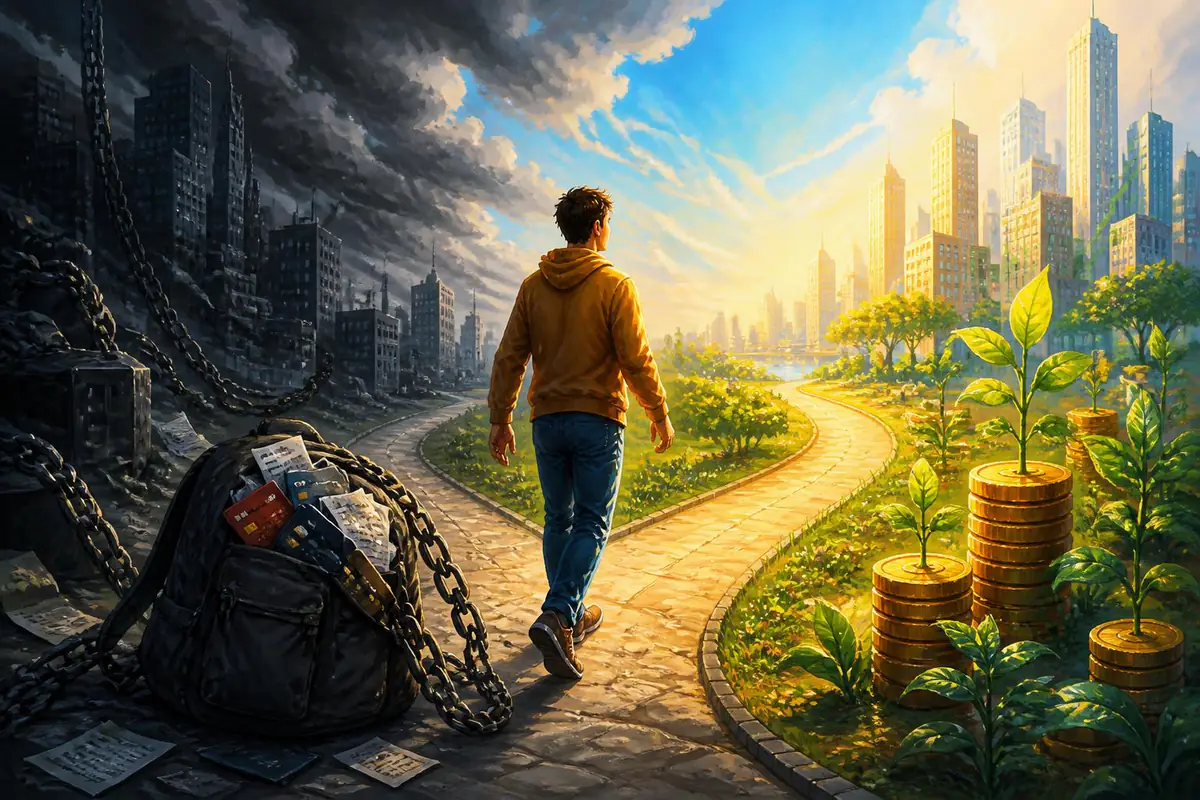
Vivir endeudado se siente como caminar con una mochila llena de piedras: trabajas, pagas, te esfuerzas… pero la mochila nunca se vacía. Sin embargo, es posible romper ese ciclo y pasar de ser deudor a convertirte en inversor, aunque hoy tu situación parezca complicada.
Este cambio no ocurre de un día para otro, pero comienza con una idea poderosa: tus decisiones de hoy pueden cambiar tu realidad financiera de mañana. Con pasos claros y disciplina, puedes dejar de trabajar solo para pagar deudas y empezar a hacer que el dinero trabaje para ti.
Entender el círculo de la deuda
Antes de salir de la deuda, necesitas entender cómo funciona el círculo que te atrapa. No se trata solo de gastar más de lo que ganas, sino de una combinación de hábitos, emociones y desconocimiento financiero.
El círculo de la deuda suele seguir este patrón: falta de ahorro, uso de crédito para emergencias, pagos mínimos que casi no reducen el capital y nuevas deudas para cubrir gastos pendientes. Todo esto se alimenta con estrés constante y decisiones impulsivas.
Romper este círculo implica tres cosas: reconocer el problema sin culparte, asumir responsabilidad por cambiar y comprometerte con un plan realista. No necesitas perfección, necesitas constancia.
Radiografía de tu situación: cuánto debes y a quién
No puedes mejorar lo que no mides. El primer paso concreto es tener una visión completa de tus deudas y de tu flujo de dinero. Muchas personas no salen de la deuda porque ni siquiera saben exactamente cuánto deben.
Toma papel y lápiz, o una hoja de cálculo, y registra todo. Sé brutalmente honesto. Incluir todo te da poder: dejas de pelear a ciegas.
| Tipo de deuda | Monto total | Tasa de interés | Pago mensual |
|---|---|---|---|
| Tarjeta de crédito | $ | Alta | $ |
| Préstamo personal | $ | Media | $ |
| Crédito automotriz | $ | Media | $ |
| Otros (familia, tiendas) | $ | Baja o sin interés | $ |
Además de tus deudas, analiza tus ingresos y egresos mensuales. No adivines: revisa estados de cuenta, tickets, movimientos. Verás patrones sorprendentes: suscripciones que no usas, compras impulsivas, gastos hormiga.
Diseñar un presupuesto que funcione en la vida real
Un buen presupuesto no es una jaula, es un mapa. Te muestra a dónde va tu dinero y te permite decidir conscientemente. No necesitas un sistema complicado; necesitas uno que puedas seguir mes a mes.
Separar tu dinero en categorías claras te ayuda a priorizar. Recuerda que cada peso tiene una tarea específica: pagar lo esencial, reducir deudas, construir reservas y, poco a poco, invertir.
- Gastos fijos esenciales: vivienda, servicios, alimentación básica, transporte.
- Gastos variables: ocio, restaurantes, compras no necesarias.
- Pagos de deuda: cuotas mínimas y pagos extra estratégicos.
- Ahorro e inversión: aunque sea un monto pequeño al inicio.
Si tus gastos superan tus ingresos, tienes dos caminos paralelos: reducir gastos y buscar formas de aumentar ingresos. Incluso un ingreso extra pequeño, bien dirigido, puede acelerar mucho tu salida de la deuda.
Estrategias para pagar deudas más rápido
Una vez que sabes cuánto debes y cuánto puedes destinar cada mes, necesitas una estrategia clara. Pagar solo el mínimo es elegir seguir atrapado. En cambio, aplicar un método te da enfoque y motivación.
Dos métodos muy efectivos son el método avalancha y el método bola de nieve. Elige uno y comprométete con él el tiempo necesario.
- Método avalancha: ordenas tus deudas de mayor a menor tasa de interés. Pagas el mínimo en todas y destinas el máximo extra a la de mayor tasa. Cuando la terminas, pasas a la siguiente. Ahorra más intereses y suele ser más eficiente matemáticamente.
- Método bola de nieve: ordenas tus deudas de menor a mayor monto. Pagas mínimo en todas y enfocas el extra en la más pequeña. Cuando la liquidas, usas el dinero liberado para la siguiente. Ofrece más motivación psicológica porque ves resultados rápidos.
Si eres muy emocional con el dinero, la bola de nieve puede darte pequeños triunfos que te mantengan firme. Si eres disciplinado y racional, la avalancha probablemente será mejor para ti.
Renegociar, recortar y proteger tu avance
No todo depende de pagar más; también puedes actuar sobre las condiciones de tus deudas. Muchas personas nunca llaman a su banco o acreedor, pero a veces es posible negociar tasas, plazos o esquemas de pago.
Hablar con tus acreedores con anticipación, antes de caer en mora, demuestra responsabilidad. Ten a la mano datos claros de tu situación, tus ingresos y una propuesta de pago realista. Aunque no siempre acepten, a veces puedes conseguir menos intereses y más plazo, lo que te da aire para ordenar tus finanzas.
Paralelamente, revisa tus gastos con lupa. Pregúntate: ¿qué puedo eliminar, reducir o sustituir temporalmente mientras salgo de deudas? No es renunciar para siempre, es hacer un esfuerzo concentrado durante un periodo específico.
Muy importante: comienza a construir un pequeño fondo de emergencia, aunque sea lentamente. Sin un colchón, cualquier imprevisto te obliga a endeudarte de nuevo. Un monto inicial objetivo puede ser el equivalente a uno o dos meses de gastos básicos.
El giro mental: de sobreviviente a constructor
Salir del círculo de la deuda no es solo un tema de números, es un cambio de identidad. Pasas de verte como “alguien que siempre debe” a alguien que toma decisiones financieras conscientes y construye patrimonio.
Ese giro mental incluye:
- Dejar de usar el crédito como extensión del salario.
- Ver el consumo como elección, no como recompensa automática.
- Valorar más la tranquilidad financiera que las compras impulsivas.
- Entender que invertir no es solo para ricos, sino para disciplinados.
No necesitas esperar a estar totalmente libre de deudas para comenzar a pensar como inversor. Puedes ir preparándote mientras avanzas en tu plan de pago.
Primeros pasos para convertirte en inversor
Ser inversor no significa arriesgarte en cosas que no entiendes. Significa usar parte de tu dinero para comprar activos que generan ingresos o aumentan de valor con el tiempo. Aun con un ingreso modesto, puedes empezar en pequeño.
Cuando ya tienes tus deudas controladas, un presupuesto estable y un pequeño fondo de emergencia, puedes comenzar a desviar una parte de lo que antes iba a las deudas hacia inversiones sencillas y comprensibles.
Algunas ideas iniciales, dependiendo de tu país y tus posibilidades:
Instrumentos de ahorro o inversión de bajo riesgo ofrecidos por bancos o entidades reguladas, fondos de inversión diversificados, aportaciones periódicas a tu plan de retiro o pensión privada, educación y cursos que aumenten tu capacidad de generar ingresos.
La clave es empezar con montos pequeños, de forma constante, y jamás invertir en algo que no entiendas. Pregúntate siempre: ¿cómo gana dinero esta inversión?, ¿cuáles son los riesgos?, ¿qué pasa si necesito retirarme antes?
Construir un plan a largo plazo y mantener la motivación
Transformarte de deudor a inversor es un proceso de varios años, no de pocas semanas. Por eso necesitas una visión a largo plazo. Visualiza dónde quieres estar en 5, 10 o 15 años: sin deudas tóxicas, con un fondo de emergencia sólido y con inversiones creciendo poco a poco.
Para mantener la motivación, registra tus avances. Apunta cada deuda que liquidas, cada mes que cumples con tu presupuesto, cada peso que logras invertir. Celebra los pequeños logros sin sabotearte con gastos innecesarios.
Rodéate de personas y contenidos que apoyen tu cambio de mentalidad. Conversaciones y hábitos de consumo también influyen en tus resultados financieros futuros. Recuerda que tu meta no es solo pagar deudas, sino construir libertad.
El camino puede ser desafiante, pero cada paso cuenta. Hoy quizá te sientas deudor; si aplicas estos principios con disciplina, en unos años mirarás atrás y te reconocerás como lo que siempre pudiste ser: alguien capaz de sanar sus finanzas y convertirse en inversor de su propio futuro.