Financiamiento para emprendedores: alternativas más allá del banco tradicional
Muchos emprendedores sueñan con hacer crecer su negocio, pero se frenan al pensar en el crédito bancario tradicional. Requisitos difíciles, largas esperas, garantías imposibles… y, al final, una respuesta negativa. La buena noticia es que hoy existen múltiples caminos para financiar proyectos más allá de la banca clásica.
Explorar estas opciones exige mente abierta, algo de planificación y disposición a aprender. No todas son para todos, pero es muy probable que alguna se ajuste a tu etapa de negocio, a tu perfil de riesgo y al tipo de proyecto que quieres impulsar.
Este artículo te muestra las alternativas principales, con consejos prácticos para que puedas avanzar desde hoy mismo.
Primero lo primero: prepara tu proyecto para recibir dinero
Antes de pensar en cualquier fuente de financiamiento, pregúntate si tu proyecto está listo para recibir inversión. Muchas puertas se cierran no porque la idea sea mala, sino porque el emprendedor no sabe explicar cómo ganará dinero su negocio.
Al menos, deberías tener:
- Un resumen ejecutivo de una página, claro y directo.
- Un modelo de negocio: cómo generas ingresos y qué costos tienes.
- Proyecciones financieras básicas (6 a 24 meses).
- Definición de tu cliente ideal y propuesta de valor.
- Una estimación realista de cuánto dinero necesitas y para qué.
Cuanto más claro y concreto seas, más fácil será que otras personas confíen en ti y en tu proyecto.
Bootstrapping: crecer con tus propios recursos
El bootstrapping consiste en financiar tu emprendimiento con tus propios medios: ahorros, reinversión de ganancias y apoyo muy limitado de terceros. Es una de las formas más flexibles y controladas de crecer, aunque también más lenta y exigente.
Algunas estrategias de bootstrapping incluyen:
- Comenzar pequeño, probando el mercado con un producto mínimo viable.
- Reinvertir casi todo lo que ganas en el negocio.
- Ofrecer servicios primero, para luego escalar a productos.
- Reducir al máximo los costos fijos al inicio.
Este enfoque te obliga a ser disciplinado y creativo. La gran ventaja es que mantienes control total sobre las decisiones clave y evitas endeudarte demasiado pronto.
Familia, amigos y círculo cercano: capital semilla de confianza
Una de las primeras fuentes de financiamiento para muchos emprendedores es su entorno cercano: familia, amigos, colegas de confianza. No es solo dinero; es un voto de confianza que puede darte el impulso inicial para lanzar o validar tu idea.
Para manejarlo de forma profesional:
Define por escrito si el dinero será un préstamo o una inversión. Especifica plazos, intereses (si corresponden) o porcentaje de participación. Aunque haya cariño, es importante tratar la relación con formalidad para proteger los vínculos personales.
Una buena práctica es preparar un documento sencillo (no tiene que ser complejo) donde ambas partes firmen las condiciones. Esto da seriedad y evita malentendidos futuros.
Crowdfunding: muchas pequeñas aportaciones para una gran idea
El crowdfunding (financiamiento colectivo) permite presentar tu proyecto en plataformas especializadas y recibir aportes de muchas personas, generalmente a cambio de recompensas, producto anticipado o incluso participación.
Hay varios tipos de crowdfunding:
| Tipo | Qué recibe el aportante | Cuándo conviene usarlo |
|---|---|---|
| Recompensas / preventa | Producto, servicio o beneficio especial | Lanzamiento de nuevos productos o marcas creativas |
| Equity (participación) | Participación accionaria en la empresa | Startups con alto potencial de crecimiento |
| Préstamos (crowdlending) | Intereses por el dinero prestado | Negocios con flujo de caja relativamente estable |
Para tener éxito en una campaña, necesitas una historia potente, un video claro, recompensas atractivas y una comunidad mínima que te apoye desde el primer día. El crowdfunding no es “dinero fácil”; exige preparación, comunicación y constancia.
Inversionistas ángeles y capital semilla
Los inversionistas ángeles son personas con experiencia empresarial y capital propio que deciden invertir en proyectos en etapas tempranas. Suelen aportar dinero, pero también contactos, mentoría y credibilidad.
El capital semilla (seed capital) puede venir de ángeles individuales o de fondos pequeños que se especializan en emprendimientos en fases iniciales. A cambio, recibirán una parte de la empresa.
Para atraer ángeles, necesitarás:
- Un pitch claro, corto y persuasivo.
- Evidencia de tracción: ventas, usuarios o crecimiento.
- Un equipo comprometido y complementario.
Recuerda que no se trata solo de dinero. Un buen ángel puede abrirte puertas que de otro modo tomarían años. Elige bien con quién te asocias, porque estás compartiendo el futuro y la dirección del proyecto.
Capital de riesgo (venture capital): para crecer rápido
El capital de riesgo está pensado para proyectos con alto potencial de crecimiento, generalmente escalables, muchas veces relacionados con tecnología. Estos fondos invierten montos mayores, pero también exigen resultados ambiciosos en poco tiempo.
No todos los emprendimientos encajan en este modelo. Si tu negocio es más local, tradicional o con márgenes moderados, quizá haya fuentes más adecuadas y menos presionantes.
Si te interesa esta vía, trabaja en:
Demostrar que el mercado es grande, que tu solución es diferenciada, que tu modelo es escalable y que tu equipo tiene capacidad para ejecutar. Ten claro que podrías diluir tu participación y que los inversionistas querrán influir en las decisiones estratégicas.
Fintech, microcréditos y préstamos alternativos
En los últimos años han surgido fintech y entidades no bancarias que ofrecen créditos más ágiles y adaptados a pequeños negocios. Aunque pueden tener tasas más altas que la banca tradicional, muchas veces son más realistas con el contexto del emprendedor.
Algunas opciones incluyen:
- Plataformas de préstamos en línea con evaluación rápida.
- Microfinancieras orientadas a emprendedores y autoempleados.
- Programas de crédito ligados a cámaras de comercio o cooperativas.
Antes de firmar, compara costos, comisiones, plazos y condiciones en detalle. Un préstamo mal elegido puede volverse una carga. Tu objetivo debe ser que el crédito impulse el crecimiento, no que ahogue la salud financiera del emprendimiento.
Programas públicos, concursos y apoyos gubernamentales
Muchos gobiernos, municipios y organizaciones multilaterales ofrecen fondos, subsidios, capacitaciones y concursos para emprendimientos. Estos programas suelen enfocarse en innovación, impacto social, sostenibilidad o desarrollo regional.
La ventaja principal es que, en muchos casos, el dinero no exige devolución directa o no implica ceder participación. Sin embargo, sí requieren cumplir requisitos y reportes formales, además de paciencia con la burocracia.
Investiga regularmente las convocatorias en tu país y anótate en boletines de instituciones de apoyo al emprendedor. Presentar un buen proyecto a tiempo puede marcar una gran diferencia.
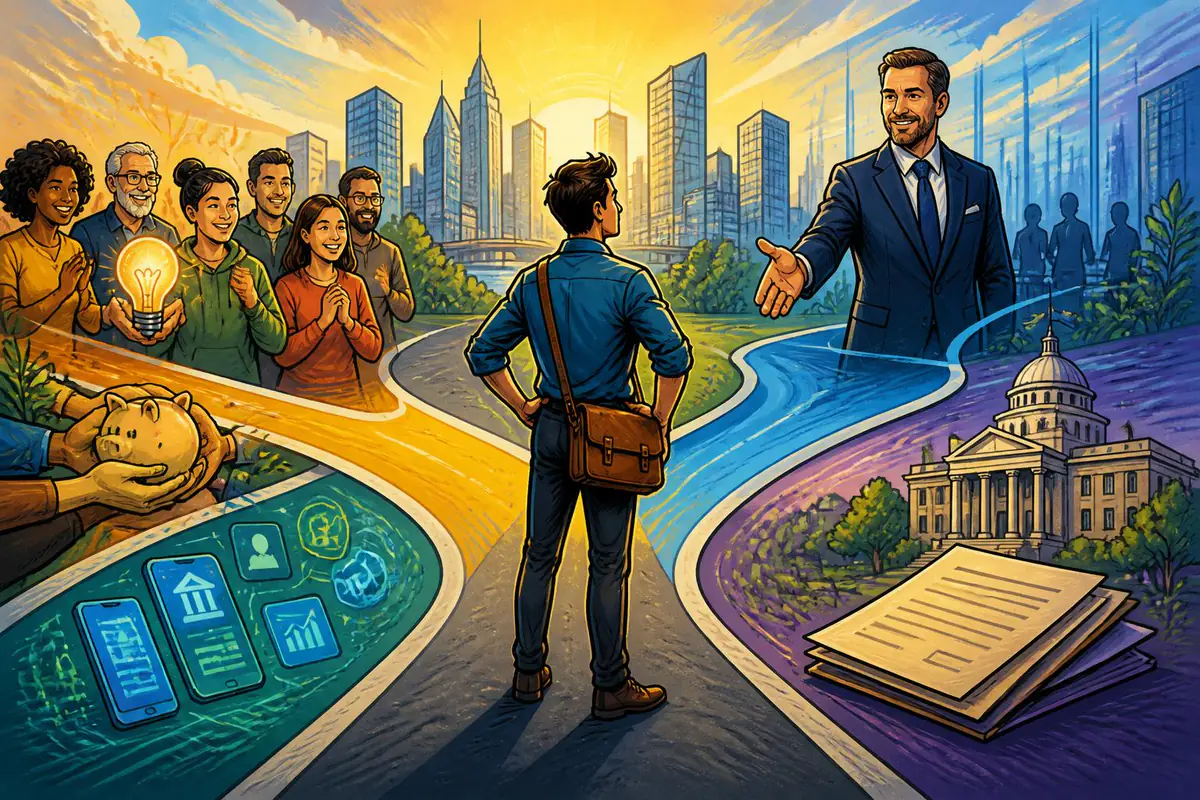
Estrategias inteligentes para combinar fuentes de financiamiento
En la práctica, muchos emprendedores no usan una sola fuente, sino una combinación gradual. Por ejemplo:
Primero validas la idea con bootstrapping, luego haces una pequeña campaña de crowdfunding para lanzar el producto, y más adelante buscas un inversionista ángel para expandirte a otros mercados. Esta mezcla permite que avances sin depender en exceso de una sola vía.
Al diseñar tu “ruta de financiamiento”, ten en cuenta:
Tu tolerancia al riesgo, cuánto control estás dispuesto a ceder, la velocidad con la que quieres crecer y la etapa actual de tu negocio. No es lo mismo financiar una idea en papel que un emprendimiento que ya factura y solo necesita capital para escalar operaciones.
Cómo decidir qué alternativa es mejor para ti
No existe una respuesta única. Pero puedes orientarte respondiendo estas preguntas clave:
¿En qué etapa está tu proyecto? ¿Idea, prototipo, primeras ventas, crecimiento? ¿Qué tipo de negocio tienes? ¿Local, digital, escalable, de nicho? ¿Cuánto necesitas y para qué usarás el dinero? ¿Qué estás dispuesto a ofrecer a cambio: deuda, participación o recompensas?
Cuanto más honesto seas contigo mismo, más probable será que elijas la fuente de financiamiento adecuada y minimices frustraciones.
Paso a paso para avanzar desde hoy
Para que esta información se convierta en acción, puedes seguir estos pasos simples:
- Ordena tus números: cuánto necesitas, para qué y en qué plazo.
- Elige dos o tres fuentes posibles que encajen con tu realidad actual.
- Prepara tu pitch y tu modelo de negocio por escrito.
- Agenda conversaciones: con mentores, posibles aliados o plataformas.
- Ajusta tu estrategia en función de la respuesta que recibas.
Recuerda: no se trata solo de conseguir dinero, sino de encontrar el socio financiero adecuado para crecer. El financiamiento es un medio, no un fin.
Tu proyecto merece oportunidades más allá de la ventanilla del banco tradicional. Cuanto mejor conozcas estas alternativas, más capacidad tendrás para decidir, negociar y construir un camino sostenible para tu emprendimiento.