Inflación y bolsillo: tácticas prácticas para proteger tu dinero
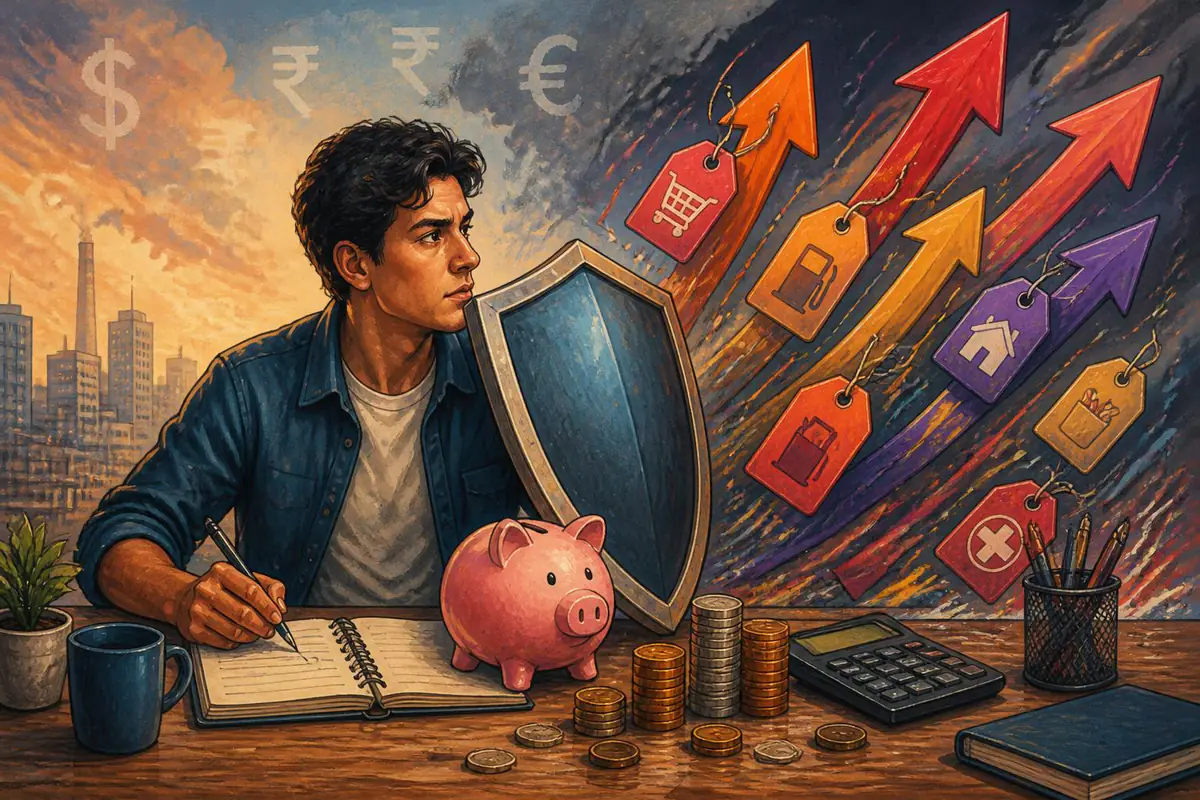
La inflación se siente en el supermercado, en la gasolinera y hasta en la factura de servicios. Todo parece subir menos tu salario. Aunque no podemos controlar la economía global, sí podemos diseñar estrategias inteligentes para blindar nuestro bolsillo y reducir el impacto de los precios.
Proteger tu dinero frente a la inflación no es cuestión de suerte, sino de método. Con algunos cambios concretos en tu forma de gastar, ahorrar e invertir, puedes mantener e incluso mejorar tu poder adquisitivo a largo plazo.
Entender la inflación para tomar mejores decisiones
La inflación es el aumento sostenido y generalizado de los precios. Cuando suben los precios, cada unidad de dinero compra menos. Si tu ingreso no crece al mismo ritmo que los precios, pierdes poder de compra.
No necesitas ser economista, pero sí conviene entender tres ideas básicas:
- Inflación anual: porcentaje aproximado que suben los precios en un año.
- Inflación acumulada: efecto de varios años seguidos de aumentos de precios.
- Tasa de interés real: rendimiento de tu dinero descontando la inflación.
Ejemplo simple: si tu cuenta de ahorro paga 5 % anual y la inflación es del 8 %, en realidad estás perdiendo alrededor de 3 % de poder adquisitivo. Por eso, dejar grandes sumas “dormidas” en efectivo es una mala estrategia en contextos inflacionarios.
Primer escudo: ordenar tus finanzas personales
Antes de pensar en inversiones, es clave construir una base sólida. Sin orden financiero, cualquier estrategia se tambalea. Tu primer objetivo debe ser saber exactamente a dónde va tu dinero cada mes.
Empieza por un presupuesto sencillo pero claro:
- Registra tus ingresos mensuales netos.
- Lista tus gastos fijos (alquiler, servicios, transporte, deudas).
- Registra gastos variables (supermercado, ocio, compras impulsivas).
- Define una meta de ahorro mensual realista.
No necesitas una hoja de cálculo compleja. Puedes usar una libreta, una app o una plantilla simple. Lo importante es que puedas identificar fugas de dinero poco visibles: suscripciones que no usas, pequeñas compras diarias, comisiones bancarias, etc.
Reducir gastos sin deteriorar tu calidad de vida
Protegerte de la inflación no significa vivir en carencia permanente. Se trata de gastar mejor, no de dejar de vivir. La idea es optimizar:
En lugar de recortar todo indiscriminadamente, clasifica tus gastos en tres categorías:
- Esenciales: vivienda, alimentación básica, salud, educación.
- Importantes: transporte cómodo, conexión a internet, formación extra.
- Prescindibles: lujos frecuentes, compras impulsivas, caprichos costosos.
Concéntrate en ajustar la tercera categoría. Negociar tarifas de servicios, cambiar de proveedor o revisar tus seguros puede generar ahorros significativos sin afectar demasiado tu día a día.
Aplicar la regla de las 24 horas para compras no urgentes también ayuda: antes de gastar en algo no esencial, espera un día. Muchas veces el deseo de compra disminuye y evitas pagar precios elevados producto de decisiones tomadas por impulso.
El valor de anticipar y comprar de forma estratégica
En contextos inflacionarios, el tiempo juega en contra del dinero. Lo que no compras hoy tal vez cueste más caro mañana. Sin embargo, anticipar no significa acumular sin sentido.
Algunas tácticas útiles:
| Estrategia | Cómo ayuda frente a la inflación |
|---|---|
| Comprar al por mayor productos no perecederos | Aseguras precios actuales y reduces visitas a tiendas |
| Aprovechar ofertas reales y descuentos | Pagas menos por el mismo producto o servicio |
| Planificar gastos grandes (electrodomésticos, repuestos) | Evitas urgencias donde pagas más caro |
| Comparar marcas y alternativas | Encuentras opciones similares a menor costo |
La clave es no endeudarte para “aprovechar” ofertas. Comprar por adelantado solo tiene sentido si no rompe tu flujo de caja y si realmente vas a usar lo que compras.
Construir un fondo de emergencia: tu red de seguridad
La inflación suele venir acompañada de incertidumbre laboral y económica. Por eso, un fondo de emergencia se vuelve indispensable. Es dinero reservado para imprevistos como pérdida de empleo o gastos médicos inesperados.
Como referencia, apunta a acumular entre 3 y 6 meses de tus gastos básicos. Si eso parece inalcanzable, empieza con metas pequeñas: el primer objetivo pueden ser uno o dos meses.
Este fondo debe estar:
- Separado de tu cuenta de uso diario.
- En instrumentos de acceso rápido (liquidez).
- Preferentemente con rendimiento que al menos se acerque a la inflación.
No es un dinero para invertir en proyectos arriesgados ni para caprichos. Es tu escudo ante situaciones que podrían obligarte a endeudarte mal o a vender activos a precios bajos.
Proteger tus ingresos: habilidades, actualización y diversificación
Frente a la inflación, no solo se trata de gastar menos, sino también de generar ingresos más resistentes. Cuanto más valioso eres en el mercado laboral, mayor capacidad tienes para negociar sueldos, cambiar de empleo o emprender.
Algunas acciones concretas:
Invierte en formación que mejore tu perfil profesional: cursos cortos, certificaciones, idiomas o habilidades digitales. No necesitas grandes títulos para aumentar tu valor; a veces un curso específico te hace más competitivo y mejor remunerado.
Considera fuentes adicionales de ingreso: trabajos freelance, servicios por cuenta propia, pequeños emprendimientos o monetizar un talento. Aunque al principio los montos sean modestos, con el tiempo un ingreso extra constante sostiene mejor tu presupuesto ante la suba de precios.
Ahorrar no basta: invertir para ganarle a la inflación
Guardar dinero debajo del colchón o en cuentas sin rendimiento es perder poder adquisitivo cada año. Para proteger realmente tu bolsillo, necesitas invertir, incluso con montos pequeños.
La regla general es que tus inversiones, en promedio, deben rendir igual o más que la inflación. No existe inversión perfecta ni libre de riesgo, pero hay opciones para distintos perfiles:
Para personas muy conservadoras pueden servir instrumentos de renta fija ajustados por inflación (cuando existan), cuentas remuneradas con buena tasa o fondos de bajo riesgo. Para quienes toleran más volatilidad, pueden considerarse fondos diversificados, acciones o inversiones en sectores con potencial de crecimiento.
Lo esencial es evitar decisiones basadas en rumores o promesas de ganancias rápidas y garantizadas. Infórmate, entiende en qué estás invirtiendo y diversifica: no pongas todo tu dinero en un solo instrumento o proyecto.
Revisar deudas: aliadas o enemigas en inflación
Las deudas pueden jugar a tu favor o en tu contra. Una deuda con tasa de interés fija y baja puede volverse más fácil de pagar en contextos inflacionarios, porque tu cuota se mantiene mientras todo sube. Sin embargo, deudas de consumo con intereses altos son especialmente peligrosas.
Pasos prácticos:
Haz una lista con todos tus créditos: monto, tasa, plazo y cuota. Prioriza pagar primero las deudas con intereses más altos (tarjetas de crédito, préstamos rápidos). Si es posible, negocia mejores condiciones, consolida deudas o cambia a productos con menor costo financiero total.
Evita endeudarte para sostener un estilo de vida que no puedes pagar. Pedir préstamos para gastos corrientes suele llevar a una espiral difícil de frenar, sobre todo cuando los precios no dejan de subir.
Hábitos cotidianos que fortalecen tu resiliencia financiera
Más allá de las grandes decisiones, son los hábitos diarios los que marcan la diferencia con el tiempo. Algunos pequeños cambios tienen gran impacto acumulado:
Planifica tus comidas y compra con lista para reducir desperdicios. Usa el transporte de forma más eficiente, comparte viajes cuando sea posible, aprovecha espacios públicos en lugar de ocio siempre pago, repara en vez de reemplazar de inmediato.
Habla de dinero con tu familia. Cuando todos entienden la situación, es más fácil alinear hábitos y objetivos. Incluir a tu pareja o a tus hijos en conversaciones sobre presupuesto, ahorro y consumo responsable crea una cultura financiera familiar más fuerte.
Convertir la preocupación en acción concreta
La inflación genera incertidumbre, pero también puede ser un impulso para mejorar tu educación financiera y tomar el control de tus decisiones. No necesitas cambiarlo todo de un día para el otro: elige una o dos tácticas de este artículo y ponlas en práctica esta semana.
Cada pequeño paso suma: ajustar un gasto, iniciar un fondo de emergencia, pagar una deuda cara, buscar una fuente de ingreso extra o empezar a invertir con cautela. Con constancia, estas acciones te permiten no solo resistir la inflación, sino construir una posición más sólida para tu futuro.
La clave está en pasar de la queja a la acción, y en recordar que, aun en contextos difíciles, es posible diseñar un plan consciente para proteger tu dinero y cuidar a quienes dependen de ti.