La psicología del gasto impulsivo y cómo frenarla a tiempo
Gastar dinero puede ser placentero, liberador y hasta terapéutico. El problema aparece cuando ese impulso se vuelve frecuente, descontrolado y termina afectando tu estabilidad financiera y emocional. Entender qué ocurre en tu mente cuando compras de forma impulsiva es el primer paso para recuperar el control.
La buena noticia es que el gasto impulsivo no es una condena. No se trata de fuerza de voluntad perfecta, sino de diseñar estrategias inteligentes que trabajen a tu favor, incluso cuando tus emociones y tu entorno empujan en la dirección contraria.
Qué es realmente el gasto impulsivo
El gasto impulsivo no es solo “comprar cosas que no necesitas”. Es una decisión de compra rápida, poco reflexionada, guiada principalmente por la emoción del momento en lugar de por un plan consciente. Aparece como una respuesta casi automática a un estímulo: una oferta, un anuncio, una emoción incómoda o incluso el aburrimiento.
Muchas veces viene acompañado de una sensación de alivio o de euforia corta, seguida de culpa, preocupación o arrepentimiento. Esa montaña rusa emocional es una de las señales claras de que no estás eligiendo con calma, sino reaccionando impulsivamente.
La química del cerebro cuando gastas
Cuando ves algo que te gusta y piensas en comprarlo, tu cerebro activa el sistema de recompensa. Se libera dopamina, el neurotransmisor asociado con el placer y la anticipación. Lo curioso es que, a menudo, la mayor descarga de dopamina no viene cuando ya tienes el producto, sino cuando estás a punto de conseguirlo.
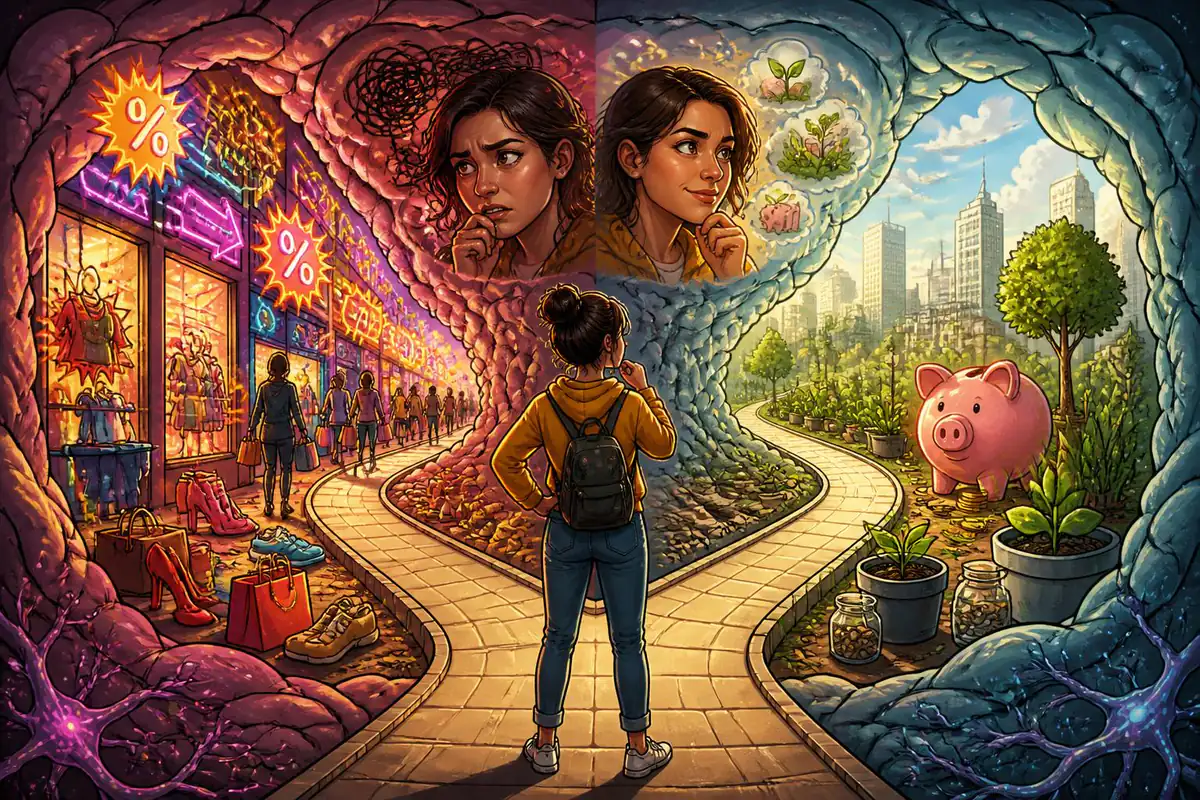
Ese pico de dopamina crea una sensación de urgencia: “Lo necesito ahora”. Tu corteza prefrontal, la parte del cerebro encargada de pensar a largo plazo y evaluar consecuencias, queda momentáneamente relegada. El impulso gana.
Si esta secuencia se repite muchas veces, tu cerebro aprende una asociación muy potente: emoción incómoda o aburrimiento = comprar algo = alivio momentáneo. Ahí nace el hábito.
Emociones que alimentan el gasto impulsivo
El gasto impulsivo casi nunca es solo un tema de números. Suele ser un intento rápido de manejar emociones que nos resultan difíciles. Algunas de las más frecuentes son:
- Estrés y ansiedad: comprar se vuelve una vía rápida de escape, una forma de sentir control o recompensa cuando el día ha sido duro.
- Tristeza o soledad: algo nuevo genera la ilusión de un comienzo fresco o de compañía simbólica, aunque el efecto se desvanece rápido.
- Aburrimiento crónico: revisar tiendas online se transforma en entretenimiento, y cada compra es un pequeño estímulo para romper la rutina.
- Presión social: sentir que debes “estar a la altura” del estilo de vida de otras personas o de lo que ves en redes.
Mientras estas emociones no se reconozcan y se gestionen de otra manera, el gasto impulsivo seguirá apareciendo como una especie de “analgésico emocional”.
Sesgos mentales que te empujan a gastar más
Nuestra mente está llena de atajos mentales, llamados sesgos cognitivos, que pueden sabotear tu intención de gastar menos. Algunos de los más poderosos son:
Sesgo de escasez: cuando lees “últimas unidades” o “solo por hoy”, tu cerebro activa el miedo a perder una oportunidad. Sientes que si no compras ahora, perderás algo valioso, aunque realmente no lo necesites.
Sesgo de anclaje: si ves un producto a 200 € rebajado a 100 €, tu mente se “ancla” en el precio original y percibe el nuevo como una ganga, aunque 100 € siga siendo mucho dinero para tu situación actual.
Efecto de manada: si “todo el mundo lo tiene”, si está de moda o es tendencia, se activa la necesidad de pertenecer. Gastas para no sentirte fuera de lugar.
Descuento del futuro: damos mucho más peso al placer inmediato que a las consecuencias futuras. La satisfacción de comprar ahora se siente real, mientras que los problemas financieros dentro de unos meses parecen lejanos y difusos.
Cómo detectar tus propios patrones de gasto impulsivo
Antes de cambiar un hábito, tienes que poder verlo con claridad. Un ejercicio sencillo, pero muy revelador, es registrar tus compras impulsivas durante dos o tres semanas.
Anota, justo después de comprar:
- Qué compraste y cuánto gastaste.
- Dónde estabas (tienda física, móvil, ordenador).
- Qué sentías justo antes de comprar.
- Qué pensabas (“me lo merezco”, “es ahora o nunca”).
Al cabo de unos días empezarás a ver patrones. Quizá gastas más por la noche, cuando estás cansado. Tal vez las compras se concentran después de discusiones o días estresantes en el trabajo. Esa información es oro: te indica dónde intervenir primero.
Estrategias psicológicas para frenar el impulso a tiempo
No basta con decirte “no voy a gastar”. Necesitas herramientas prácticas que actúen justo en el momento crítico, cuando la tentación aparece. Estas estrategias están pensadas para ser realistas y aplicables.
1. La regla de las 24 horas
Si algo no es de primera necesidad, comprométete a esperar al menos 24 horas antes de comprarlo. Escríbelo en una nota o en una lista de “posibles compras” en tu móvil. Muchas veces, al día siguiente, el deseo habrá perdido fuerza.
Esta simple espera le da tiempo a tu cerebro racional para participar en la decisión, en lugar de dejar que mande solo la emoción del momento.
2. Cambia el gatillo, no solo la respuesta
Si descubres que gastas por aburrimiento, diseña alternativas que también te den pequeños momentos de placer, pero sin dañar tus finanzas: leer, salir a caminar, llamar a alguien, hacer ejercicio ligero, cocinar algo especial con lo que ya tienes.
La clave es sustituir: cuando notes el impulso de entrar a una tienda online, elige conscientemente una actividad alternativa concreta. No basta con decir “no voy a mirar”; necesitas un plan B listo.
3. Haz más incómodo el acto de comprar
Aprovecha la pereza a tu favor. Algunas ideas sencillas:
- Elimina datos de tu tarjeta de las tiendas online para no comprar en un solo clic.
- Desinstala temporalmente las apps donde más gastas impulsivamente.
- Evita guardar tu tarjeta en el navegador.
Cuantos más pasos tengas que dar para concretar una compra, más posibilidades tiene tu mente de hacer una pausa y preguntarse si realmente lo quieres o solo estás siguiendo un impulso.
4. Usa preguntas de interrupción
Antes de pagar, hazte al menos una de estas preguntas y respóndela honestamente:
“¿Lo compraría igual si no estuviera en oferta?”
“¿Cómo me voy a sentir con esta compra dentro de una semana?”
“Si tuviera que pagar el doble, ¿lo seguiría queriendo?”
Estas preguntas obligan a tu cerebro a salir del piloto automático y pensar a mediano plazo, alejándote del impulso momentáneo.
Crear un entorno que proteja tu bolsillo
No eres solo tú contra tus impulsos; también estás luchando contra un sistema diseñado para que consumas. Por eso es tan importante modificar tu entorno.
Algunas acciones poderosas son:
• Dejar de seguir en redes a cuentas que solo muestran compras, lujo y consumo constante.
• Cancelar suscripciones a newsletters de tiendas que te tientan continuamente.
• Definir un presupuesto específico de “gusto personal” y respetarlo, en vez de prohibirte todo placer.
De esta forma, transformas el entorno en un aliado. Te expones menos a estímulos que disparan antojos y creas límites claros que te dan seguridad.
Un vistazo a tus números: enfrentarse a la realidad
Mirar de frente cuánto se va en compras impulsivas puede ser incómodo, pero también profundamente liberador. Un pequeño cuadro como este puede ayudarte:
| Concepto | Gasto mensual aproximado | Gasto anual estimado |
|---|---|---|
| Compras de ropa por impulso | 80 € | 960 € |
| Pedidos de comida no planificados | 60 € | 720 € |
| Caprichos tecnológicos y accesorios | 50 € | 600 € |
Ver el impacto anual de pequeños gastos mensuales puede darte una fuerte motivación para cambiar. Lo que hoy parece “solo 15 €” mañana puede ser un viaje postergado, un ahorro inexistente o una deuda que pesa.
Construir una nueva relación con el dinero
Frenar el gasto impulsivo no significa vivir en la escasez o castigarte por cada compra. Se trata de pasar de la reacción automática a la elección consciente, donde tú decides qué lugar ocupa el dinero en tu vida.
Cuando empiezas a respetar tus objetivos, a escuchar tus emociones sin ahogarlas en compras y a diseñar un entorno más sano, se produce un cambio profundo: el dinero deja de ser solo una forma de tapar vacíos y se convierte en una herramienta para crear tranquilidad y oportunidades.
Ese proceso no es perfecto ni lineal. Habrá recaídas y días difíciles. Pero cada vez que logres frenar un impulso, aunque sea pequeño, estarás reforzando una nueva identidad: la de alguien que cuida de sí mismo también a través de sus decisiones financieras.
No se trata de comprar menos solo por ahorrar, sino de gastar mejor para vivir con más calma, propósito y libertad.