La regla del 50/30/20: ¿funciona realmente para tus finanzas?
La regla del 50/30/20 se ha vuelto muy popular como una fórmula sencilla para organizar el dinero. Promete ayudarte a gastar mejor, ahorrar más y evitar deudas innecesarias. Pero, ¿realmente funciona para todo el mundo? ¿O es solo otra moda financiera?
Antes de aplicarla ciegamente, conviene entender qué propone, cuándo es útil y cuándo puede quedarte corta o larga. Solo así podrás adaptarla a tu realidad y convertirla en una herramienta poderosa para tus finanzas.
¿En qué consiste exactamente la regla 50/30/20?
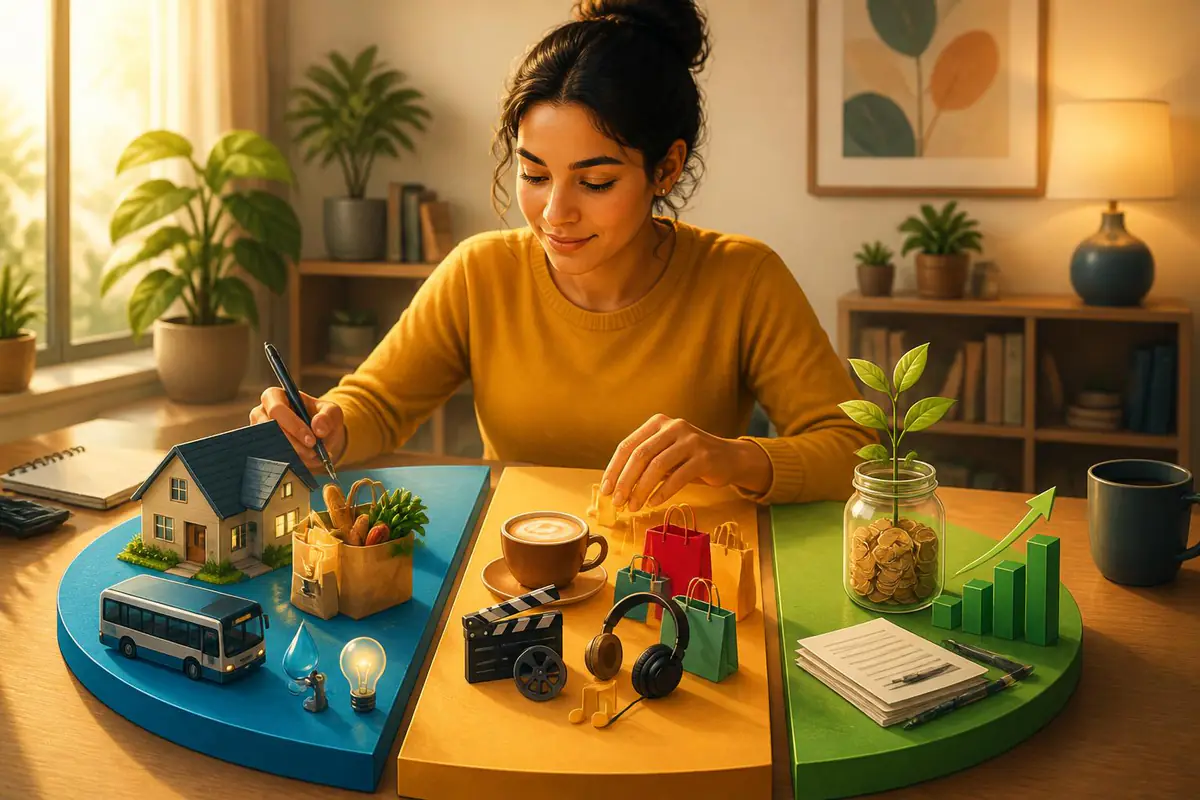
La regla del 50/30/20 plantea una distribución simple de tus ingresos netos (ya con impuestos descontados):
- 50% para tus gastos necesarios: vivienda, comida básica, transporte, servicios, salud, educación esencial.
- 30% para deseos y estilo de vida: salidas, ocio, hobbies, suscripciones, compras no esenciales.
- 20% para ahorro y deudas: fondo de emergencia, inversiones, ahorro a largo plazo y pago acelerado de deudas.
La idea es que tu presupuesto se mantenga dentro de estos márgenes. Si un área se desborda, necesitas ajustar las otras o replantear tu nivel de vida.
Su atractivo está en que es muy fácil de recordar y aplicar, incluso si nunca hiciste un presupuesto formal. No requiere fórmulas complicadas ni aplicaciones sofisticadas, solo disciplina y sinceridad con tus números.
Ventajas: por qué a tanta gente le funciona
La regla 50/30/20 funciona bien como punto de partida por varias razones. No es perfecta, pero ofrece una estructura clara para quienes viven al día sin saber a dónde se va su sueldo.
Entre sus principales ventajas destacan:
- Te obliga a mirarte al espejo financiero: al clasificar tus gastos, descubres si tus “necesidades” no son en realidad lujos disfrazados.
- Da prioridad explícita al ahorro: el 20% deja de ser “lo que sobra” y se convierte en una partida fija.
- Evita la culpa constante al gastar: el 30% para deseos te permite disfrutar, pero con límites sanos.
- Es flexible y adaptable a tu realidad: puedes ajustar los porcentajes según tus objetivos o etapa de vida.
Para muchas personas que nunca han ahorrado, empezar a destinar un 10% y llegar gradualmente al objetivo ideal del veinte por ciento ya supone una mejora enorme.
Limitaciones: cuándo la regla 50/30/20 se queda corta
No todas las vidas caben en tres porcentajes. Hay situaciones en las que esta regla, aplicada de forma rígida, puede frustrarte más que ayudarte.
Algunas limitaciones frecuentes son:
1. Coste de vida muy alto
Si vives en una ciudad cara o tu sueldo es ajustado, es posible que solo el alquiler ya se lleve más del 40% de tus ingresos. Con servicios, transporte y comida, tal vez tu “50% para necesidades” se convierta fácilmente en 70%.
2. Deudas elevadas o urgentes
Si tienes deudas con intereses muy altos, quizá un 20% para ahorro y deudas no sea suficiente. Puede convenirte destinar temporalmente un porcentaje agresivo al pago de deudas (por ejemplo, 30% o 40%) para salir del agujero más rápido.
3. Objetivos financieros muy ambiciosos
Si quieres jubilarte antes, comprar una casa pronto o emprender, el 20% de ahorro podría quedarse corto. En esos casos, muchas personas optan por un esquema 50/20/30 o incluso 60/10/30, donde el ahorro es priorizado al máximo.
4. Ingresos variables o temporales
Freelancers, personas con comisiones o trabajos temporales pueden tener meses muy buenos y otros muy malos. En esos casos, la regla debe aplicarse como promedio anual y no como camisa de fuerza mensual.
Cómo adaptar la regla a tu propia realidad
La clave no es copiar la regla, sino usarla como guía. Más que un mandato, es un punto de partida. Puedes hacer pequeños ajustes que la vuelvan más realista y útil para tu situación.
Un enfoque práctico es el siguiente:
| Situación financiera | Ajuste sugerido | Objetivo principal |
|---|---|---|
| Deudas altas | 40% ahorro/deudas, 45% necesidades, 15% deseos | Salir rápido de las deudas |
| Sueldo muy ajustado | 70% necesidades, 20% ahorro/deudas, 10% deseos | Proteger lo básico y algo de ahorro |
| Ingresos cómodos y estables | 50% necesidades, 25% deseos, 25% ahorro/inversión | Construir patrimonio a largo plazo |
| Meta agresiva de independencia | 45% necesidades, 15% deseos, 40% ahorro/inversión | Acelerar la libertad financiera |
La esencia es que la suma siempre sea 100%, pero los porcentajes pueden moverse según tu etapa de vida y prioridades. Tu regla podría terminar siendo 55/25/20, 60/20/20 u otra variante, mientras mantengas un mínimo de disciplina en el ahorro.
Pasos concretos para ponerla en marcha hoy mismo
No necesitas esperar al próximo año ni al “lunes perfecto” para empezar. Puedes dar los primeros pasos en una tarde y luego ir puliendo.
Prueba este proceso sencillo:
- 1. Calcula tus ingresos netos mensuales
Anota cuánto recibes realmente en tu cuenta cada mes. Si tus ingresos varían, calcula un promedio de los últimos 6 a 12 meses. - 2. Registra tus gastos de los últimos 1–3 meses
Revisa extractos bancarios, tarjeta, efectivo y anota todo. Clasifícalo en: necesidades, deseos y ahorro/deudas. - 3. Compara tus porcentajes actuales con la regla
Calcula qué porcentaje estás destinando hoy a cada categoría. Así verás si estás muy lejos del 50/30/20 o relativamente cerca. - 4. Define tus nuevos porcentajes objetivo
Si no puedes llegar al 50/30/20, fija una meta intermedia realista para los próximos 3–6 meses. - 5. Diseña pequeños cambios concretos
En lugar de prometer grandes sacrificios, elige ajustes específicos: cancelar dos suscripciones, cocinar más en casa, renegociar una deuda, etc.
Lo importante no es que tu presupuesto sea perfecto desde el primer mes, sino que vayas acercándote de forma constante. Cada avance, aunque sea pequeño, mejora tu capacidad de ahorro y reduce el estrés financiero.
Trucos para que la regla funcione en la vida real
Aplicar la teoría a la práctica requiere algunos apoyos. No basta con saber los porcentajes; necesitas sistemas que te ayuden a cumplirlos incluso cuando estás cansado o tentado a gastar.
Algunas estrategias útiles:
Automatiza tu ahorro
Programa una transferencia automática el día después de cobrar tu sueldo hacia una cuenta separada de ahorro o inversión. Así el 20% (o el porcentaje que elijas) se va solo, sin depender de tu fuerza de voluntad.
Separa cuentas por objetivo
Ten una cuenta para gastos fijos, otra para ocio y otra para ahorro. De esta manera, visualizas rápidamente si estás gastando de más en “deseos” antes de que llegue fin de mes.
Revisa tu presupuesto cada mes
No es algo que se hace una vez y ya. Tus ingresos y gastos cambian, y tus porcentajes pueden necesitar ajustes. Una revisión mensual de 20–30 minutos te permite corregir a tiempo.
Cuida tu entorno de consumo
Si todo tu tiempo libre lo pasas en centros comerciales, redes sociales de compras o restaurantes, será difícil respetar el 30% para deseos. Diseña alternativas baratas o gratuitas para disfrutar sin sabotear tu plan.
Entonces, ¿funciona realmente la regla 50/30/20?
Funciona si entiendes que es una brújula flexible, no una ley rígida. Te ayuda a:
- Poner orden en tu dinero.
- Dar prioridad al ahorro y las deudas.
- Disfrutar sin perder el control.
- Tomar mejores decisiones con base en datos reales.
No funciona si la ves como una obligación perfecta e inflexible que debes cumplir desde el primer día. Tampoco si tus circunstancias son extremas y requieren un plan más personalizado.
La verdadera potencia de la regla 50/30/20 aparece cuando la adaptas a tu vida, la revisas con honestidad y la conviertes en un hábito. A partir de ahí, cada mes de constancia suma. Y con el tiempo, esos porcentajes se convierten en libertad para elegir tu futuro, en vez de vivir reaccionando a las facturas.
Empieza donde estás, con lo que tienes, y ajusta sobre la marcha. Tu versión personalizada de esta regla puede ser el punto de inflexión que marque el antes y el después en tus finanzas personales.