Microcréditos: una herramienta de financiamiento para pequeños negocios
En muchos barrios, pueblos y comunidades rurales, las buenas ideas sobran pero el dinero falta. Emprendedores con talento para la cocina, la costura, la carpintería o los servicios digitales se encuentran con una barrera común: nadie les presta capital para comenzar o hacer crecer su pequeño negocio.
Ahí es donde entran en juego los microcréditos para pequeños negocios. Son préstamos de bajo monto, diseñados específicamente para emprendedores que no califican a un crédito bancario tradicional, pero que necesitan un impulso para transformar su trabajo en una fuente de ingresos estable.
¿Qué es exactamente un microcrédito?
Un microcrédito es un préstamo pequeño y accesible, generalmente otorgado por instituciones de microfinanzas, cooperativas, ONG o programas públicos. Suele destinarse a actividades productivas: comprar herramientas, materia prima, inventario inicial o mejorar un local de trabajo.
A diferencia de los créditos bancarios tradicionales, los microcréditos:
- Requieren menores montos de endeudamiento.
- Suelen tener requisitos de ingreso flexibles.
- Pueden pedir garantías alternativas, como avales solidarios.
- En ocasiones incluyen capacitación y acompañamiento.
Su objetivo principal no es solo recuperar el dinero prestado, sino también impulsar la inclusión financiera y el desarrollo económico local.
Ventajas de los microcréditos para pequeños negocios
El acceso al financiamiento puede marcar la diferencia entre que un emprendimiento quede en una idea o se convierta en un proyecto sostenible. Los microcréditos ofrecen varias ventajas concretas:
Primero, permiten iniciar con poco capital. No necesitas grandes sumas: a veces, una máquina de coser, un horno, una computadora básica o unas pocas herramientas son suficientes para generar ingresos.
Segundo, ayudan a construir historial crediticio formal. Pagar puntualmente un microcrédito abre la puerta a préstamos mayores en el futuro y te hace visible ante el sistema financiero.
Tercero, muchas instituciones de microfinanzas acompañan al emprendedor con:
- Asesoría básica en administración y ventas.
- Capacitación financiera y contable.
- Orientación para formalizar el negocio.
Ese apoyo adicional puede ser tan valioso como el dinero, especialmente para quienes están dando los primeros pasos en el mundo empresarial.
Riesgos y errores comunes al usar microcréditos
Un microcrédito no es dinero "extra" ni un regalo; es una deuda que deberás devolver, generalmente mes a mes. Mal utilizado, puede convertirse en una carga. Por eso es fundamental usarlo de forma estratégica.
Algunos errores habituales son:
- Tomar un microcrédito para gastos de consumo personal (fiestas, ropa, viajes).
- Subestimar los gastos del negocio y pedir menos dinero del necesario.
- No calcular la capacidad real de pago mensuales.
- Solicitar varios microcréditos al mismo tiempo en distintas instituciones.
Evitar estos errores requiere planificación y una visión clara del negocio. El microcrédito debe verse como una inversión en productividad, no como una solución a problemas de dinero del día a día.
¿Estoy listo para pedir un microcrédito?
Antes de solicitarlo, conviene hacer un autodiagnóstico. Hazte estas preguntas con honestidad:
1. ¿Tengo una idea clara de negocio?
No basta con "quiero vender algo". Debes saber qué producto o servicio ofrecerás, a quién, cómo lo entregarás y por qué te elegirán a ti.
2. ¿Conozco mis costos básicos?
Necesitas una estimación, aunque sea sencilla, de:
| Concepto | Ejemplo de gasto mensual |
|---|---|
| Materia prima | Harina, azúcar, envases |
| Servicios | Luz, agua, internet |
| Transporte | Entregas a clientes |
| Herramientas o equipos | Mantenimiento y reparaciones |
Con esos datos, puedes saber cuánto necesitas vender para cubrir gastos y pagar la cuota del préstamo.
3. ¿Puedo separar finanzas personales y del negocio?
Si todo el dinero se mezcla en un mismo bolsillo, es muy difícil controlar si el negocio realmente gana o pierde. Aunque no tengas una empresa formal, conviene separar claramente los ingresos y gastos del emprendimiento.
Cómo preparar tu negocio antes de solicitar el microcrédito
Dar algunos pasos previos aumentará tus probabilidades de que aprueben tu solicitud y de que puedas manejar bien el préstamo.
Estos pasos pueden ayudarte:
1. Escribe un mini plan de negocio
No tiene que ser un documento complejo. Con unas pocas páginas es suficiente si incluyes:
- Qué vendes y a quién.
- Cuánto estimas vender por mes.
- Gastos principales del negocio.
- Cuánto necesitas pedir y en qué lo usarás.
Escribirlo te obligará a poner los números sobre la mesa y detectar si algo no cierra.
2. Registra tus ventas y gastos
Antes de endeudarte, intenta llevar un registro, aunque sea en una libreta o en una hoja de cálculo sencilla. Anota cada venta y cada gasto. Después de uno o dos meses, tendrás una idea más realista de la capacidad de tu negocio.
3. Calcula tu capacidad de pago
La cuota mensual del microcrédito no debería comerse todo tu margen. Como regla orientativa, procura que la cuota no supere una parte razonable de la ganancia del negocio, de modo que puedas seguir creciendo sin asfixiarte financieramente.
Dónde y cómo solicitar un microcrédito
Los microcréditos se ofrecen en distintos tipos de instituciones. Algunas opciones a considerar son:
- Instituciones de microfinanzas y cooperativas.
- Organizaciones no gubernamentales con programas productivos.
- Programas municipales o estatales de apoyo al emprendimiento.
Al acercarte, pregunta claramente:
- Monto mínimo y máximo del préstamo.
- Tasa de interés y comisiones.
- Plazos y frecuencia de pago.
- Requisitos de acceso, avales o garantías.
Compara al menos dos o tres opciones antes de decidir. A veces, una tasa un poco más alta se compensa con un mejor acompañamiento o con mayores facilidades de pago, pero necesitas ver el panorama completo.
Usar el microcrédito de forma estratégica
Una vez aprobado el microcrédito, empieza el desafío más importante: utilizarlo con inteligencia para que el negocio crezca y puedas pagarlo sin estrés.
Algunas recomendaciones prácticas:
- Destina el dinero solo a inversión productiva directa (herramientas, insumos, inventario, mejoras del taller).
- Evita usarlo para gastos personales o de emergencia familiar.
- Lleva un registro de en qué gastaste cada parte del préstamo.
- Intenta generar ventas rápidas que ayuden a cubrir las primeras cuotas.
Pagar a tiempo fortalecerá tu reputación financiera y te permitirá, en el futuro, acceder a montos mayores y mejores condiciones.
Más allá del dinero: el impacto en la comunidad
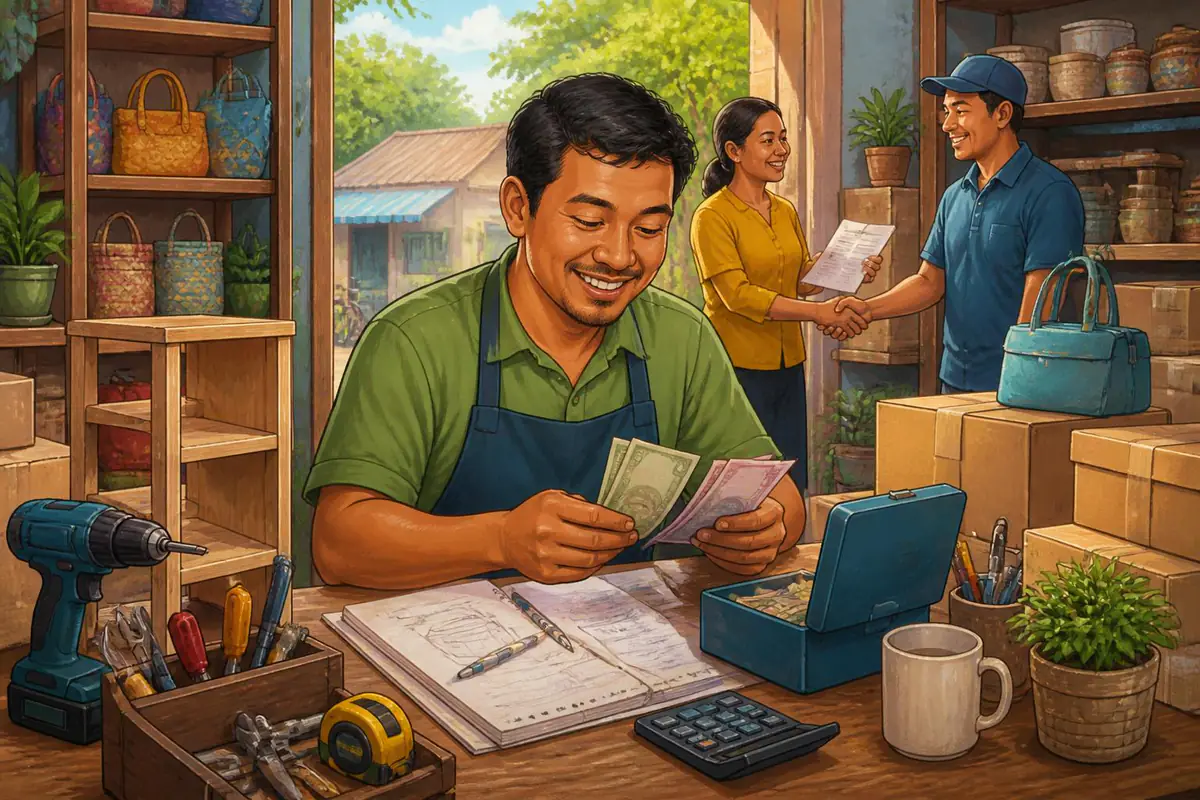
Cuando un pequeño negocio crece, el impacto no se queda solo en el dueño. Se generan nuevos empleos, se contratan proveedores locales, se mejora la economía familiar y, en muchos casos, se ofrece un servicio necesario para el barrio o la comunidad.
Los microcréditos contribuyen a que personas históricamente excluidas del sistema financiero —mujeres, jóvenes, trabajadores informales, habitantes de zonas rurales— puedan ser protagonistas de su propio desarrollo económico.
Emprender con apoyo de un microcrédito no garantiza el éxito automático, pero ofrece algo muy valioso: una oportunidad real de avanzar, aprender, equivocarse y volver a intentar con más experiencia.
Si tienes una idea productiva y compromiso para trabajarla, vale la pena informarte, hacer números y considerar si un microcrédito puede ser el impulso que estás buscando para tu pequeño negocio.