Tarjeta de crédito vs. débito: cuándo conviene usar cada una
Las usamos todos los días, pero pocas personas se detienen a pensar en la estrategia detrás del plástico. Saber cuándo usar tarjeta de crédito y cuándo usar débito puede marcar la diferencia entre unas finanzas sanas y una montaña de deudas.
No se trata de cuál es mejor, sino de elegir la herramienta adecuada para cada situación. Como si fueran distintas llaves para distintas puertas, crédito y débito cumplen funciones complementarias.
Si aprendes a combinarlas con inteligencia, podrás proteger tu dinero, ganar beneficios y evitar errores costosos que mucha gente comete por desconocimiento.
¿Qué es realmente una tarjeta de débito?
La tarjeta de débito está asociada directamente a tu cuenta bancaria. Cada vez que pagas, el dinero sale de inmediato de tu saldo. No hay financiamiento, ni deuda, ni pago diferido.
Por eso, la tarjeta de débito es ideal para quienes quieren controlar sus gastos al momento. Si no hay saldo, la operación normalmente será rechazada, lo que te protege de gastar más de lo que tienes, salvo que tengas descubierto aprobado.
Ventajas principales de la tarjeta de débito:
- Gasto limitado a tu saldo disponible, ayuda a evitar endeudamiento.
- Ideal para pagos cotidianos: supermercado, transporte, comida, servicios.
- Permite retirar efectivo de cajeros automáticos.
- No pagas intereses por usarla, porque no hay crédito.
- En muchos bancos no tiene costos de mantenimiento significativos.
Su mayor punto fuerte es la simplicidad: lo que gastas hoy se descuenta hoy. Es una aliada poderosa si estás en etapa de ordenar tus finanzas personales o aprendiendo a manejar tu dinero.
¿Cómo funciona realmente una tarjeta de crédito?
La tarjeta de crédito, en cambio, te otorga una línea de crédito preaprobada. Es decir, el banco te presta dinero hasta un límite determinado, y tú se lo devuelves más adelante, según el cierre y vencimiento de tu tarjeta.
Cada mes se genera un resumen con todos tus consumos. Tienes dos opciones:
- Pagar el total: no pagas intereses y usaste el crédito de forma gratuita hasta la fecha de vencimiento.
- Pagar el mínimo o un parcial: el resto se financia, y allí comienzan los intereses, que suelen ser altos.
Además, muchas tarjetas ofrecen beneficios como programas de puntos, millas, descuentos en comercios, seguros de viaje y compras protegidas. Usadas con inteligencia, pueden ser una herramienta muy valiosa.
El problema aparece cuando la tarjeta se convierte en una extensión de tus ingresos. Si la usas para vivir por encima de tus posibilidades, terminarás atrapado en un círculo de deuda permanente.
Crédito vs. débito: comparación rápida
Para entender mejor en qué se diferencian, veamos una comparación resumida:
| Aspecto | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Tu cuenta bancaria | Crédito otorgado por el banco |
| Momento del cobro | Inmediato, en el momento del pago | Al cierre del resumen o en cuotas |
| Intereses | No aplica por consumo | Solo si no pagas el total |
| Control del gasto | Más fácil, limitado al saldo | Requiere disciplina y planificación |
| Beneficios adicionales | Generalmente pocos o básicos | Programas de puntos, seguros, promos |
Ambas son útiles, pero en escenarios diferentes. La clave es aprender cuándo conviene usar cada una para aprovechar sus ventajas sin perder el control.
Cuándo conviene usar tarjeta de débito
La tarjeta de débito es tu mejor opción en las siguientes situaciones:
1. Gastos diarios y compras pequeñas
Supermercado, farmacia, transporte, comida rápida, cafeterías. Todo lo que forma parte de tu consumo cotidiano y recurrente es ideal para débito. Así evitas acumular montos pequeños que luego inflan tu resumen de crédito sin que te des cuenta.
2. Cuando estás ordenando tus finanzas
Si vienes de problemas de deudas o estás recién empezando a manejar tu dinero, usa mayormente débito. Es más sencillo ver cuánto gastas y aprender a respetar tu presupuesto.
3. Cuando quieres limitarte a tu presupuesto
La tarjeta de débito funciona como una barrera natural. Si lo que tienes en la cuenta se acaba, no podrás seguir gastando. Esto te obliga a priorizar y decidir mejor.
4. Para evitar tentaciones y consumos impulsivos
Al no tener crédito disponible, es menos probable que caigas en compras impulsivas grandes. Psicológicamente, duele más gastar “tu propio dinero” que “el del banco”, aunque al final siempre será tuyo el dinero que se va.
Cuándo conviene usar tarjeta de crédito
La tarjeta de crédito puede ser tu aliada si la usas con responsabilidad en estas situaciones:
1. Compras grandes y planificadas
Electrodomésticos, tecnología, muebles o inversiones en educación. Si ya sabes que puedes pagarlo, usar crédito te permite concentrar el pago en una fecha y aprovechar beneficios como cuotas sin interés o devoluciones.
2. Gastos que incluyen seguros o protecciones
Muchos bancos ofrecen seguros de compra, extensión de garantía o protección contra fraude si pagas con crédito. Para electrónicos, viajes o reservas costosas, puede ser una capa extra de seguridad.
3. Reservas de hoteles, alquiler de autos y viajes
En muchos casos, los comercios piden tarjeta de crédito para retenciones o depósitos. Además, las tarjetas suelen incluir seguros de viaje y asistencia, lo que las convierte en una herramienta muy útil para moverte por el mundo.
4. Construir y mejorar tu historial crediticio
Usar la tarjeta de crédito con responsabilidad —es decir, sin atrasos y pagando el total— te ayuda a construir un buen historial en el sistema financiero. Eso puede abrirte puertas para obtener mejores préstamos futuros o aumentar tu límite.
Errores frecuentes que debes evitar
Más allá de saber cuándo usar cada tarjeta, es fundamental evitar ciertos errores que pueden salir muy caros:
1. Ver el límite de crédito como dinero extra
El límite no es un ingreso, es un préstamo disponible que pagarás después. Si lo ves como “dinero que tienes”, te endeudarás rápido. Siempre gasta en función de tu sueldo y no de tu límite.
2. Pagar solo el mínimo todos los meses
Es uno de los peores hábitos financieros. Al pagar solo el mínimo, el resto genera intereses, y esos intereses pueden ser muy altos. Terminas pagando mucho más por cosas que ya consumiste hace tiempo.
3. Usar crédito para gastos fijos que no puedes sostener
Si todos los meses necesitas la tarjeta de crédito para servicios, alimentos o alquiler porque no te alcanza el sueldo, la señal es clara: debes revisar tu estructura de gastos o ingresos. El crédito no debe ser un parche permanente.
4. No revisar resúmenes ni movimientos
Tanto en débito como en crédito, revisa tus consumos. Esto te ayuda a detectar cargos indebidos, suscripciones que olvidaste cancelar o aumentos de servicios. Es un hábito básico de educación financiera responsable.
Cómo combinar crédito y débito de forma inteligente
La mejor estrategia no es elegir una sola, sino combinarlas con criterio. Algunas sugerencias prácticas:
- Usa débito para gastos diarios y pequeños.
- Usa crédito para compras grandes, planificadas y con beneficios.
- Configura débitos automáticos de servicios en la tarjeta que te dé más control.
- Siempre que puedas, paga el resumen de crédito en su totalidad.
- Lleva un registro mensual de tus gastos por tipo de tarjeta.
Una buena regla general es que el total de tus pagos con crédito, sumado a tus otros compromisos, no supere un porcentaje razonable de tus ingresos mensuales, para que no vivas al límite todos los meses.
Si hoy sientes que tu tarjeta de crédito te domina, empieza a usar más débito y efectivo mientras reordenas tus deudas pendientes. A medida que recuperes el control, podrás aprovechar mejor los beneficios del crédito sin miedo.
La decisión final: consciencia y planificación
No es la tarjeta lo que te endeuda, sino la forma en que la usas. La educación financiera empieza cuando dejas de preguntar “¿me alcanza el límite?” y comienzas a preguntarte “¿esto encaja en mi plan y en mis metas?”.
Usa la tarjeta de débito como tu herramienta de control diario, y la de crédito como tu aliada estratégica para compras importantes, seguridad y beneficios. Así, cada plástico en tu billetera dejará de ser un riesgo y se convertirá en parte de tu plan para vivir más tranquilo con tu dinero.
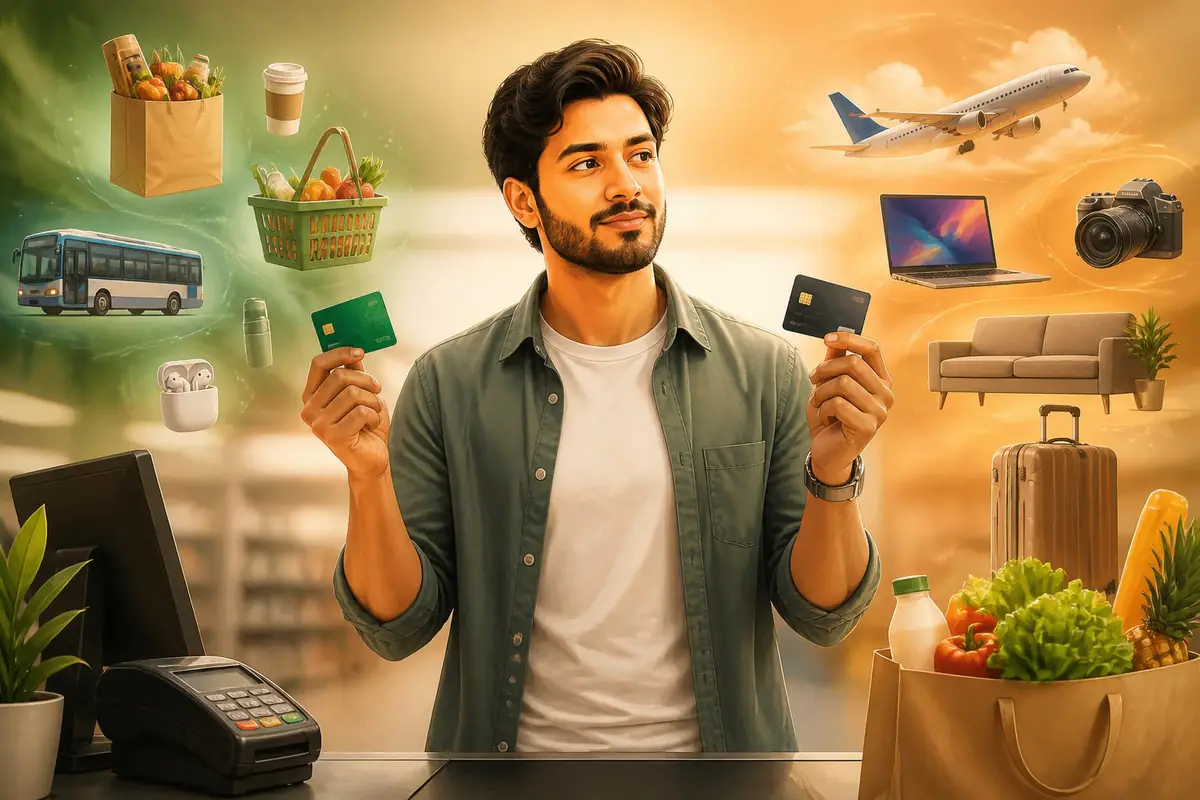
La próxima vez que estés frente a la caja y te pregunten: “¿crédito o débito?”, no contestes por costumbre. Elige con intención. Cada decisión pequeña de hoy construye tu libertad financiera de mañana.